
Кредит у криптовалюті — це позика, за якою користувач отримує криптоактив, стейблкоїн або, залежно від сервісу, фіатні кошти. У більшості DeFi-протоколів для цього потрібно заблокувати криптовалюту як заставу.
Позичальник сплачує відсотки, а вартість застави повинна залишатися вищою за встановлений протоколом рівень. Якщо вона знижується або сума боргу зростає, позиція може бути частково чи повністю ліквідована.
У статті розглянемо, як працюють криптокредити, чим відрізняються централізовані та DeFi-позики, чи можна отримати кредит без застави та які ризики потрібно враховувати.
До 2026 року криптокредити стали важливою частиною DeFi-інфраструктури: користувачі позичають стейблкоїни під заставу ETH, токенізованого Bitcoin та інших активів, використовують lending-протоколи для управління ліквідністю, а централізовані сервіси пропонують позики під цифрові активи з різними вимогами до верифікації, зберігання коштів і юрисдикції.
Ключові моменти
- Кредит у криптовалюті найчастіше працює як надзаставна позика: користувач блокує криптоактив, а натомість отримує інший актив, наприклад USDT, USDC, ETH або фіатні кошти.
- Головний ризик криптопозики — ліквідація застави. Якщо ціна заставного активу падає або борг зростає через відсотки, протокол може автоматично продати частину або всю заставу.
- DeFi-позики відрізняються від централізованих кредитів. У DeFi умови задаються смартконтрактами, а в централізованих сервісах — правилами компанії, договором, KYC та внутрішньою ризик-політикою.
- Криптокредит без застави майже завжди ризикований. Практично робочий беззаставний механізм у DeFi — флеш-кредит, але він підходить переважно розробникам, арбітражним стратегіям і ліквідаторам, а не звичайним користувачам.
- Для безпечної позики під криптовалюту важливо враховувати LTV, відсоткову ставку, ліквідаційний поріг, репутацію протоколу, аудит смартконтрактів, мережу, комісії та ризики токенізованих активів.


Основні види криптокредитів
Криптокредити можна умовно поділити на два основні види:
- DeFi-позики. Користувач взаємодіє зі смартконтрактом, вносить підтримуваний актив як заставу та отримує інший актив із пулу ліквідності. Умови визначаються параметрами протоколу: LTV, ліквідаційним порогом, ставкою, доступною ліквідністю та правилами конкретного ринку.
- Централізовані позики. Компанія або платформа приймає, утримує чи контролює заставу, визначає умови кредитування та може вимагати ідентифікацію користувача, укладення договору й перевірку відповідності внутрішнім критеріям.
У деяких сервісах можна позичити криптовалюту або стейблкоїни, а в інших — отримати фіатні кошти під заставу цифрових активів. Тому конкретні вимоги залежать від платформи, юрисдикції та виду позики.
Відео про криптокредити та криптопозики
Мікропозика в криптовалюті — флеш-кредити
Зі зростанням популярності DeFi-індустрії користувачі дізналися про нову форму кредитування — флеш-кредити. Це P2P-позики, які не потребують надання криптовалюти в заставу за умови, що ліквідність, тобто позичена криптовалюта, повертається в пул у межах однієї блокчейн-транзакції разом із комісією протоколу.
Флеш-кредити — єдиний практично робочий спосіб отримати криптокредит без застави в DeFi, але це не класична споживча позика. Такий інструмент зазвичай використовують розробники, арбітражні боти, ліквідатори та досвідчені користувачі, тому що вся логіка позики, використання коштів і повернення має бути виконана атомарно в одній транзакції. Якщо повернення не відбувається, транзакція просто відкочується.
Як працюють криптокредити
Покажемо на прикладі: в Аліси є 10 ETH. Вона не хоче продавати криптовалюту, але їй потрібен стейблкоїн Tether (USDT). Алісі немає потреби продавати монети ETH, оскільки вона може взяти кредит в USDT під заставу ETH. Для цього їй потрібно вибрати DeFi-протокол або централізований майданчик криптокредитування. Але навіщо може бути потрібна така платформа?
- По-перше, більшість банків не підтримують криптовалютні послуги, а класичний банківський кредит зазвичай не приймає цифрові активи як пряму заставу.
- По-друге, під час роботи з децентралізованими майданчиками Алісі не потрібен високий кредитний рейтинг: рішення ухвалює не кредитний менеджер, а смартконтракт на основі вартості застави та параметрів ризику.
- По-третє, в Аліси може не бути доступу до традиційних фінансових послуг. За даними World Bank Global Findex 2025, близько 1,3 млрд дорослих усе ще не мають доступу до фінансових рахунків, тому цифрові фінансові інструменти залишаються важливою альтернативою для частини користувачів.
Щоб отримати кредит, Аліса:
- підключає гаманець до платформи криптокредитування;
- обирає криптовалюту або токен, який хоче позичити, наприклад USDT;
- надає заставу в монетах ETH або іншому підтримуваному активі;
- перевіряє LTV, ліквідаційний поріг, ставку, комісію мережі та загальний ризик позиції перед підтвердженням транзакції.
Застава має покривати відсотки та волатильність криптовалюти, тому Аліса залишає в заставу суму, більшу за розмір позики за актуальним ринковим курсом. На різних платформах і для різних активів вимоги можуть відрізнятися: одні ринки допускають вищий LTV для стійкіших активів, інші потребують значного запасу за заставою через волатильність.
На практиці важливо стежити не лише за відсотковою ставкою, а й за показником здоров’я позиції. У різних протоколах він може називатися Health Factor, risk ratio, LTV або інакше, але сенс один: що ближче позиція до ліквідаційного порогу, то вищий ризик втрати частини застави.
Чи можливий криптокредит без застави?
Ми вже дізналися, що кредит у криптовалюті без застави можна отримати тільки у форматі флеш-кредиту — дуже короткої за часом позики, яка має бути повернена в межах однієї транзакції. Але чи є можливість отримати, наприклад, біткоїн кредит без застави на тривалий термін?
Найчастіше за «вигідною пропозицією» ховаються шахраї, мета яких — отримати кошти або особисті дані. Застава — це захист кредитора, гарантія безпеки, що знижує ризики та замінює кредитний рейтинг у децентралізованій моделі взаємодії.
Якщо борг не погашений, кредитор може вилучити заставу. Але якщо застави немає, у кредитора має бути інший механізм захисту: юридичний договір, KYC, кредитна історія, поручительство, ліміти, скоринг або доступ до даних користувача. У DeFi без таких механізмів довгострокова беззаставна позика економічно майже не працює.
Кредитування без умови у вигляді застави може нести такі ризики:
- Обман для крадіжки даних — оскільки застава знижує ризики, її відсутність може свідчити про інші цілі кредитора. Наприклад, про збір особистих даних, seed-фрази, приватних ключів або доступу до коштів користувача. Зверніть увагу на необхідну інформацію і перевірте сервіс через агрегатори, блокчейн-аналітику та тематичні спільноти.
- Завищена ставка — відсутність застави може «компенсуватися» іншими умовами: високою ставкою, малою сумою позики, коротким періодом погашення, прихованими комісіями або вимогою попереднього платежу. Уважно читайте умови, звертаючи увагу не тільки на відсоток застави.
- Фішинг і шкідливі смартконтракти — під виглядом заявки на позику сайт може попросити підписати дозвіл на списання токенів або підключити гаманець до шахрайського контракту.
Чи можна отримати позику USDT без застави?
У класичному DeFi-кредитуванні платформи зазвичай не вимагають особистих даних, історії кредитів і рейтингу. Їхня єдина гарантія — це застава. Тому довгострокові позики USDT без застави в DeFi практично неможливі. У разі такої пропозиції будьте уважні та ретельно вивчіть діяльність кредитора, домен сайту, смартконтракт, відгуки, умови видачі й вимоги до гаманця.
Як отримати кредит/позику в біткоїнах?
Блокчейн біткоїна не призначений для універсальних смартконтрактів рівня Ethereum, тому отримати позику в BTC через класичні DeFi-майданчики на самому Bitcoin L1 зазвичай не можна.
Однак отримати кредит з експозицією до біткоїна стало можливо завдяки токенізації криптовалют. Користувач може використовувати токенізований біткоїн, випущений в іншій мережі зі смартконтрактами, наприклад WBTC, tBTC, BTCB, cbBTC або інші wrapped-версії BTC, якщо їх підтримує конкретний lending-протокол.
Для цього вам потрібен гаманець, який підтримує обраний блокчейн. Наприклад, токенізовані біткоїни найчастіше використовуються в мережах Ethereum, BNB Chain, Base, Arbitrum та інших EVM-екосистемах; в окремих випадках трапляються версії для Tron та інших мереж. У цьому випадку вам підійде криптогаманець Trustee Wallet: він підтримує зручне і безпечне зберігання токенів ERC-20 і TRC-20, а також широкий спектр функцій і криптовалютних послуг.
Як отримати позику біткоїнами — коротка інструкція:
- Створіть гаманець для зберігання токенів ERC-20, TRC-20, BEP-20 або інших підтримуваних форматів залежно від обраного блокчейну.
- Отримайте токенізований біткоїн, наприклад Wrapped Bitcoin (WBTC), tBTC, BTCB, cbBTC або інший підтримуваний актив. Перед цим перевірте, хто є емітентом, де зберігаються резерви, чи є аудит і чи підтримує вибраний lending-протокол цей токен.
- Виберіть підтримувану DeFi-платформу кредитування, внесіть токенізований біткоїн як заставу та отримайте доступний актив у борг, наприклад стейблкоїн.
- Стежте за LTV, ліквідаційним порогом, відсотковою ставкою та ціною застави, щоб не допустити примусової ліквідації.
Де взяти криптовалюту під заставу
Список доступних платформ криптокредитування можна знайти за допомогою таких сервісів, як DeFi Prime. Моніторинговий сервіс DeFiLlama надає статистику щодо платформ, TVL, активних позик, комісій і ставок, які користувач може порівняти під час вибору DeFi-платформи.
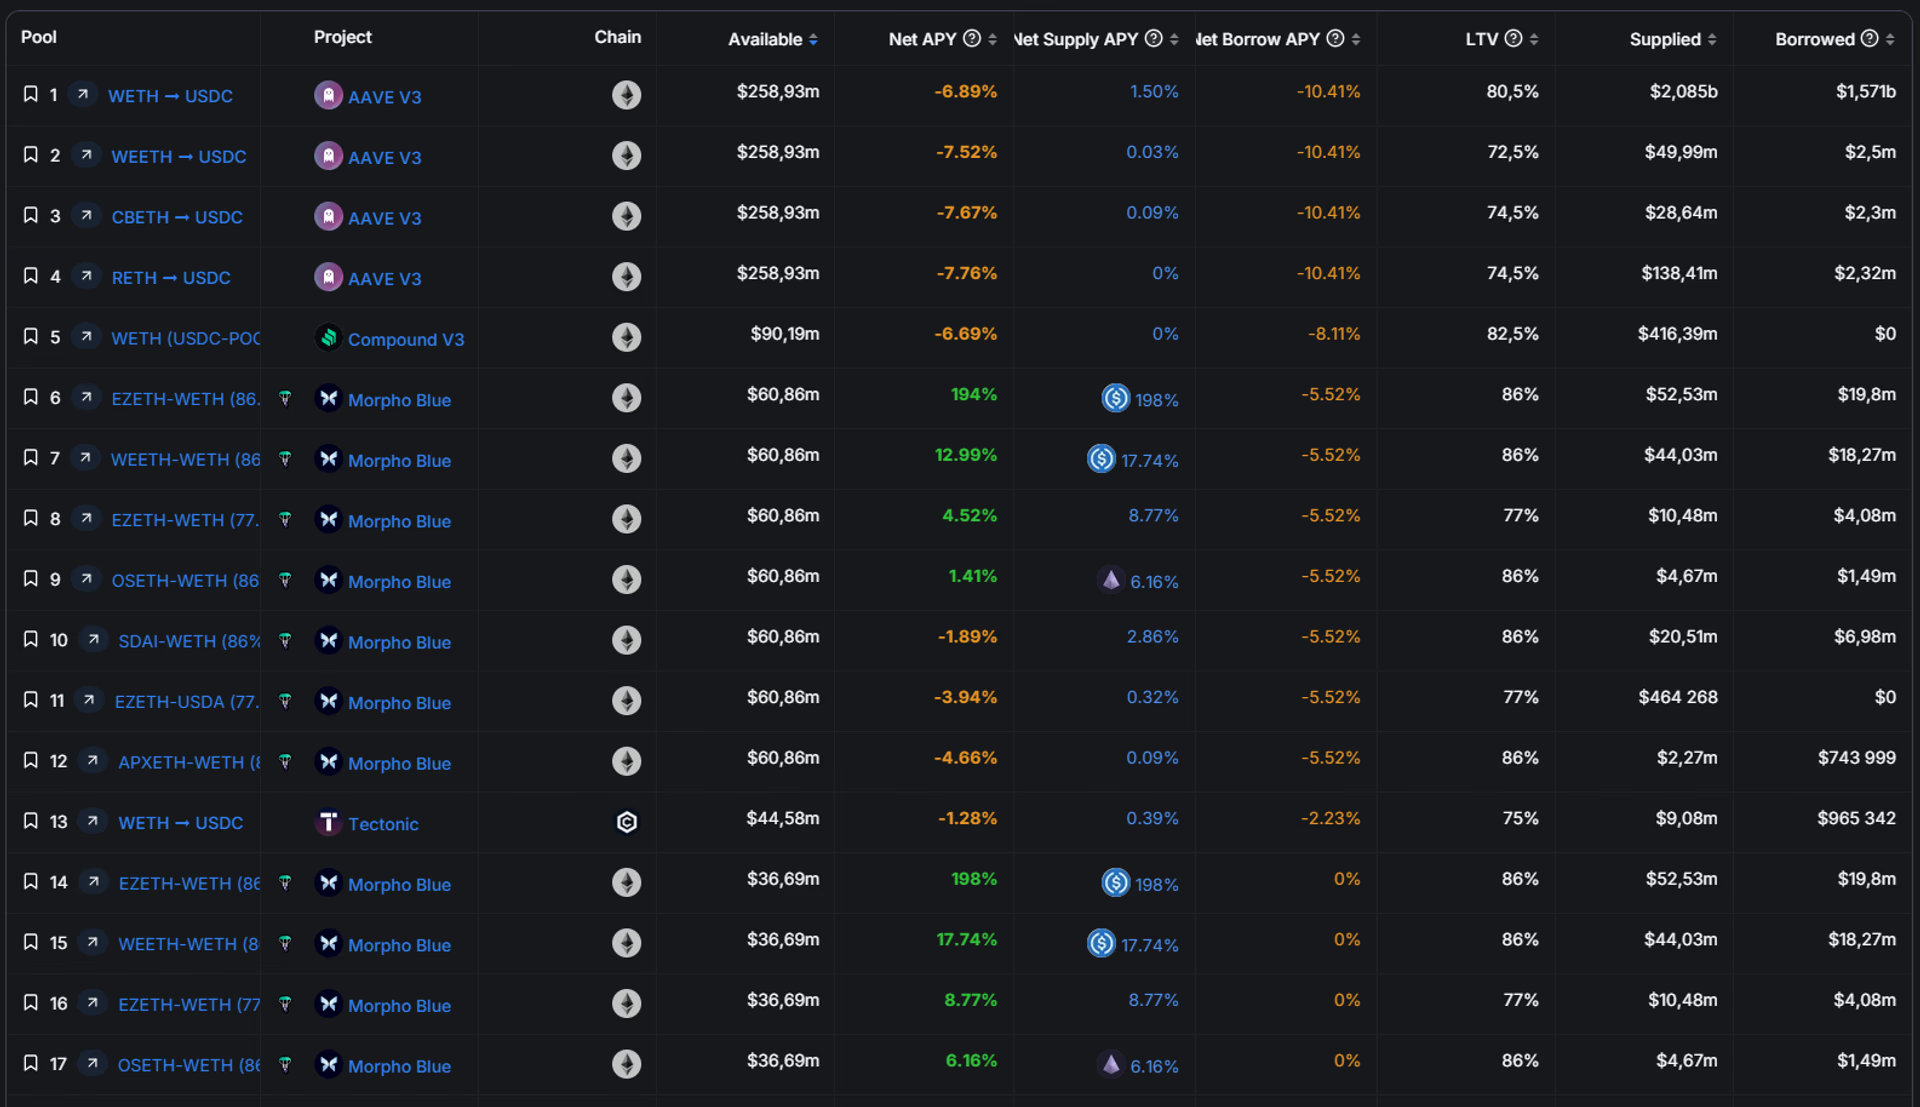
Взяти в кредит криптовалюту можливо на будь-якому з доступних у таких каталогах майданчиків кредитування, якщо він підтримує потрібний актив, мережу і тип застави. Зверніть увагу, що кожна платформа функціонує в одній або кількох мережах, наприклад Ethereum, Arbitrum, Base, BNB Chain, Polygon або Tron.
Деякі кредитні платформи також підтримують активи в мережі BNB Smart Chain. У такому випадку користувачам може знадобитися гаманець USDT BEP-20, щоб отримувати, зберігати або переказувати Tether через мережу BEP-20. Перед відправленням коштів на будь-яку кредитну платформу завжди перевіряйте, щоб обрана мережа USDT відповідала адресі для депозиту.
Список криптовалютних P2P-майданчиків і DeFi lending-протоколів
Перелічимо платформи, де користувачі можуть отримати кредит під криптовалюту або порівняти умови DeFi-кредитування. Важливо враховувати, що відсоткові ставки, доступні активи, ліміти, TVL і параметри ризику постійно змінюються, тому перед використанням потрібно перевіряти актуальні дані в інтерфейсі протоколу та на аналітичних сервісах.
- Aave — один із найбільших DeFi-протоколів кредитування. Користувачі вносять активи як заставу, позичають підтримувані токени та стежать за Health Factor, щоб уникнути ліквідації. Ставки динамічні й залежать від конкретного ринку та завантаження пулу.
- Compound — популярний lending-протокол, де користувачі надають заставу та позичають базовий актив у межах ринків Compound III. Умови залежать від конкретної мережі, collateral factor, liquidation factor і доступної ліквідності.
- SparkLend / Spark — lending-інфраструктура екосистеми Sky, пов’язана з позиками в USDS, USDC та інших активах. Протокол використовує прозорі параметри ставок і застави, які визначаються управлінням.
- Morpho — децентралізована lending-інфраструктура з ізольованими ринками, де кожна пара «заставний актив — позиковий актив» має власні параметри ризику, зокрема LLTV.
- Venus — DeFi-протокол кредитування, який широко використовується в екосистемі BNB Chain. Підтримує позику під заставу активів, але потребує уважного контролю параметрів ризику та мережевих комісій.
- Maple — протокол інституційного та on-chain кредитування, який працює інакше, ніж класичні надзаставні DeFi-пули, тому перед використанням важливо вивчити модель ризику, позичальників і умови конкретного пулу.
- MakerDAO / Sky — історично один із ключових проєктів DeFi-кредитування та випуску стейблкоїнів. В актуальному контексті частина lending-напряму пов’язана з екосистемою Sky і Spark, тому умови краще перевіряти на поточних офіційних інтерфейсах.
- C.R.E.A.M. Finance — історичний DeFi lending-проєкт, який раніше часто згадувався серед кредитних протоколів. Перед використанням таких майданчиків потрібно особливо уважно перевіряти актуальну ліквідність, безпеку, аудит, історію інцидентів і реальний стан продукту.
- dYdX — проєкт, який у різні періоди пов’язували з DeFi-фінансами, але зараз він насамперед відомий як децентралізована платформа для деривативів і perpetuals. Розглядати його як класичний майданчик для криптопозик під заставу вже некоректно без перевірки поточного функціоналу.
- DeFiner — проєкт у сегменті некастодіальних фінансових інструментів. Перед використанням потрібно перевіряти актуальність сервісу, доступні ринки, безпеку та наявність реальної ліквідності.
- Drops — нішевий майданчик, орієнтований на позики під NFT та інші цифрові активи. Такі кредити особливо ризиковані, тому що ліквідність NFT може різко знижуватися, а оцінка застави сильно залежить від ринкового попиту.
Що необхідно для отримання кредиту під криптовалюту
Щоб отримати позику в криптовалюті онлайн, потрібно мати:
- безпечний гаманець для зберігання та управління цифровими фінансами;
- криптовалюту, під заставу якої буде отримано кредит;
- нативний токен вибраної мережі для оплати комісії за транзакцію;
- розуміння умов позики: LTV, ставки, ліквідаційного порогу, строку, штрафів, комісії протоколу та мережевих витрат.
Отримання позики в криптовалютах має цілий список переваг:
- у DeFi зазвичай не потрібно надавати кредитну історію або мати високий рейтинг;
- у децентралізованих протоколах не потрібно підписувати паперові угоди й договори, але користувач усе одно приймає умови смартконтракту та несе відповідальність за свої дії;
- немає класичних банківських вимог, а основні обмеження задаються параметрами протоколу, розміром застави, мережею та доступною ліквідністю;
- можна отримати ліквідність без продажу довгострокової позиції в криптовалюті.
При цьому, позичаючи активи, ви зберігаєте ліквідність свого депозиту. Ви не продаєте заставну криптовалюту, а отже, не втрачаєте потенційний прибуток у разі її зростання. Однак якщо ціна застави падає, ця ж позиція може стати джерелом збитку через ліквідацію.
Ризики позик у криптовалюті
Головний ризик пов’язаний з високою волатильністю криптовалют: якщо вартість застави у валютному еквіваленті наближається до суми позики з урахуванням нарахованих відсотків і ліквідаційного порогу, застава може бути автоматично ліквідована й частково або повністю перейти ліквідатору чи протоколу згідно з правилами платформи.
Інший ризик виникає через можливу вразливість у смартконтракті, помилки оракулів, неправильні параметри ризику або бекдори на платформі. У разі зламу смартконтракту зловмисники можуть отримати доступ до заблокованих коштів користувачів і вкрасти криптовалюту.
Також перед тим як використовувати криптовалюту як заставу, варто оцінити її ліквідність, волатильність і стійкість проєкту. Це особливо важливо для активів, які користувачі розглядають як криптовалюти для інвестицій.
Окремо існують ризики централізованих сервісів: блокування акаунта, зміна умов, банкрутство платформи, затримки з виведенням, регуляторні обмеження та конфлікт інтересів між користувачем і кредитором. Тому перед передаванням застави в централізований сервіс важливо вивчити договір, юрисдикцію, кастодіальну модель, умови ліквідації та політику виведення коштів.
Висновок
У цій статті ви дізналися, що таке кредити в криптовалютах і чим вони можуть бути корисними, що потрібно для їх отримання і чим можуть бути небезпечні криптопозики без застави.
Використовуйте тільки надійні та перевірені сервіси — криптогаманець і платформу кредитування, щоб зберігати криптовалюту та використовувати її для позик і заробітку в умовах максимальної безпеки й мінімізації потенційних ризиків.
Кредит під заставу криптовалюти може бути зручним інструментом для тих, хто хоче отримати ліквідність і не продавати активи. Але такий інструмент потребує дисципліни: потрібно розуміти, як працює застава, як змінюється ставка, коли настає ліквідація, які мережі й токени використовуються та кому ви фактично довіряєте свої кошти — смартконтракту, кастодіану чи централізованій платформі.
FAQ
Що таке кредит у криптовалюті?
Кредит у криптовалюті — це позика, за якою користувач отримує криптоактив, стейблкоїн або фіатні кошти, а як забезпечення зазвичай блокує криптовалюту. У DeFi така позика керується смартконтрактом, а в централізованих сервісах — правилами компанії та договором.
Чи можна взяти криптокредит без застави?
Для довгострокової позики в DeFi — майже ніколи. Основний беззаставний механізм — флеш-кредит, який має бути взятий і повернений у межах однієї транзакції. Пропозиції довгострокового криптокредиту без застави часто пов’язані з високим ризиком шахрайства.
Що таке позика USDT під заставу криптовалюти?
Це позика, за якою користувач блокує криптовалюту, наприклад ETH, токенізований BTC або інший підтримуваний актив, і отримує USDT. Поки борг не погашений, застава залишається в протоколі або в кредитора, а при падінні її вартості може бути ліквідована.
Чим DeFi-позика відрізняється від централізованого криптокредиту?
У DeFi-позиці користувач взаємодіє зі смартконтрактом і зазвичай не проходить банківську перевірку. У централізованому криптокредиті умови задає компанія: вона може вимагати KYC, договір, зберігати заставу в кастодіана й застосовувати власні правила ліквідації.
Які ризики має кредит під заставу криптовалюти?
Основні ризики — ліквідація застави при падінні ціни, зростання боргу через відсотки, злам смартконтракту, помилка оракула, фішинг, неправильна мережа переказу, висока комісія та ризик самої платформи. Перед позикою важливо розрахувати LTV і залишити запас за заставою.
Де взяти криптовалюту під заставу?
Криптовалюту під заставу можна взяти в DeFi-протоколах на кшталт Aave, Compound, SparkLend, Morpho, Venus та інших lending-платформах, а також у деяких централізованих сервісах. Перед використанням потрібно перевірити ставки, ліквідність, аудит, підтримувані мережі та умови ліквідації.