
Кредит в криптовалюте — это займ, при котором пользователь получает криптоактив, стейблкоин или, в зависимости от сервиса, фиатные средства. В большинстве DeFi-протоколов для этого необходимо заблокировать криптовалюту в качестве залога.
Заёмщик платит проценты, а стоимость залога должна оставаться выше установленного протоколом уровня. Если она снижается или сумма долга увеличивается, позиция может быть частично или полностью ликвидирована.
В статье разберём, как работают криптокредиты, чем отличаются централизованные и DeFi-займы, можно ли получить кредит без залога и какие риски следует учитывать.
К 2026 году криптокредиты стали заметной частью DeFi-инфраструктуры: пользователи занимают стейблкоины под залог ETH, BTC-токенов и других активов, используют lending-протоколы для управления ликвидностью, а централизованные платформы предлагают займы под цифровые активы с разными требованиями к верификации, юрисдикции и хранению средств.
Ключевые моменты
- Кредит в криптовалюте чаще всего работает по модели сверхзалогового займа: пользователь блокирует криптоактив, а взамен получает другой актив, например USDT, USDC, ETH или фиатные средства.
- Главный риск криптозайма — ликвидация залога. Если стоимость залоговой криптовалюты падает или долг растёт из-за процентов, протокол может автоматически продать часть или весь залог.
- DeFi-займы отличаются от централизованных кредитов: в DeFi условия задаются смарт-контрактами, а в централизованных сервисах — правилами компании, договором, KYC и внутренней риск-политикой.
- Криптокредит без залога почти всегда рискован. Реально рабочий беззалоговый механизм в DeFi — флэш-кредит, но он подходит в основном разработчикам и арбитражным стратегиям, а не обычным пользователям.
- Для безопасного займа под криптовалюту важно учитывать LTV, процентную ставку, ликвидационный порог, репутацию протокола, аудит смарт-контрактов, сеть, комиссии и риски токенизированных активов.


Основные виды криптокредитов
Криптокредиты можно условно разделить на два основных вида:
- DeFi-займы. Пользователь взаимодействует со смарт-контрактом, вносит поддерживаемый актив в качестве залога и получает другой актив из пула ликвидности. Условия определяются параметрами протокола: LTV, ликвидационным порогом, ставкой, доступной ликвидностью и правилами конкретного рынка.
- Централизованные займы. Компания или платформа принимает залог, устанавливает условия кредитования и может требовать идентификацию пользователя, заключение договора и проверку соответствия внутренним критериям.
Одни сервисы позволяют занимать криптовалюту или стейблкоины, другие — получать фиатные средства под залог цифровых активов. Требования зависят от платформы, юрисдикции и вида займа.
Видео о криптокредитах и криптозаймах
Микрозайм в криптовалюте — флэш-кредиты
С ростом популярности DeFi-индустрии пользователи узнали о новой форме кредитования — флэш-кредитах. Это займы без необходимости предоставлять в залог криптовалюту при условии, что ликвидность, то есть заёмная криптовалюта, возвращается в пул в рамках одной блокчейн-транзакции вместе с комиссией протокола.
Флэш-кредиты — единственный практически рабочий способ получить крипто кредит без залога в DeFi, но это не классический потребительский займ. Такой инструмент обычно используют разработчики, арбитражные боты, ликвидаторы и опытные пользователи, потому что вся логика займа, использования средств и возврата должна быть выполнена атомарно в одной транзакции. Если возврат не происходит, транзакция просто откатывается.
Как работают криптокредиты
Покажем на примере. У Алисы есть 10 ETH. Она не хочет продавать криптовалюту, но ей нужен стейблкоин Tether (USDT). Алисе нет необходимости продавать монеты ETH, так как она может взять кредит в USDT под залог ETH. Для этого ей нужно выбрать DeFi-протокол или централизованную площадку криптокредитования. Но зачем это может быть необходимо?
- Во-первых, большинству банков недоступны криптовалютные услуги, а классический банковский кредит обычно не принимает цифровые активы как прямой залог.
- Во-вторых, при работе с децентрализованными площадками Алисе не требуется высокий кредитный рейтинг: решение принимает не кредитный менеджер, а смарт-контракт на основе стоимости залога и параметров риска.
- В-третьих, у Алисы может не быть доступа к традиционным финансовым услугам. Согласно данным World Bank Global Findex 2025, около 1,3 млрд взрослых всё ещё не имеют финансового счёта, поэтому цифровые финансовые инструменты остаются важной альтернативой для части пользователей.
Чтобы получить кредит, Алиса:
- подключает кошелёк к платформе кредитования;
- выбирает криптовалюту или токен, который хочет занять, например USDT;
- предоставляет залог в монетах ETH или другом поддерживаемом активе;
- проверяет LTV, ликвидационный порог, ставку, комиссию сети и итоговый риск позиции перед подтверждением транзакции.
Залог должен покрывать проценты и волатильность криптовалюты, поэтому Алиса оставляет в залог сумму больше размера займа по актуальному рыночному курсу. В разных протоколах и для разных активов требования могут отличаться: одни рынки допускают более высокий LTV для устойчивых активов, другие требуют значительного запаса по залогу из-за волатильности.
На практике важно следить не только за процентной ставкой, но и за показателем здоровья позиции. В разных протоколах он может называться Health Factor, risk ratio, LTV или иначе, но смысл один: чем ближе позиция к ликвидационному порогу, тем выше риск потери части залога.
Возможен ли крипто кредит без залога?
Мы уже узнали, что кредит в криптовалюте без залога можно получить только в формате флэш-кредита — очень короткого по времени займа, который должен быть возвращён в рамках одной транзакции. Но есть ли возможность получить, например, биткоин кредит без залога на длительный срок?
Чаще всего за «выгодным предложением» скрываются мошенники, цель которых — получить средства или личные данные. Залог — это защита кредитора, гарантия безопасности, снижающая риски и заменяющая кредитный рейтинг при сохранении децентрализованной модели взаимодействия.
Если долг не погашен, кредитор может изъять залог. Но если залога нет, у кредитора должен быть другой механизм защиты: юридический договор, KYC, кредитная история, поручительство, лимиты, скоринг или доступ к данным пользователя. В DeFi без таких механизмов долгосрочный беззалоговый займ экономически почти не работает.
Кредитование без условия в виде залога может нести следующие риски:
- Обман для кражи данных — так как залог снижает риски, его отсутствие может говорить о других целях кредитора. Например, о сборе личных данных, seed-фразы, приватных ключей или доступа к средствам пользователя. Обратите внимание на требуемую информацию и проверьте сервис через агрегаторы, блокчейн-аналитику и тематические сообщества.
- Завышенная ставка — отсутствие залога может «компенсироваться» другими условиями: высокой ставкой, малой суммой займа, коротким периодом погашения, скрытыми комиссиями или требованием предварительного платежа. Внимательно читайте условия, обращая внимание не только на процент залога.
- Фишинг и вредоносные смарт-контракты — под видом заявки на займ сайт может попросить подписать разрешение на списание токенов или подключить кошелёк к мошенническому контракту.
Можно ли получить займ USDT без залога?
В классическом DeFi-кредитовании платформы обычно не требуют личных данных, кредитной истории и рейтинга. Их единственная гарантия — это залог. Поэтому долгосрочные займы USDT без залога в DeFi практически невозможны. В случае такого предложения будьте внимательны и тщательно изучите деятельность кредитора, домен сайта, смарт-контракт, отзывы, условия выдачи и требования к кошельку.
Как получить кредит/займ в биткоинах?
Блокчейн биткоина не предназначен для универсальных смарт-контрактов уровня Ethereum, поэтому получить займ в BTC через классические DeFi-площадки на самом Bitcoin L1 обычно нельзя.
Однако получить кредит с экспозицией к биткоину стало возможно благодаря токенизации криптовалют. Пользователь может использовать токенизированный биткоин, выпущенный в другой сети со смарт-контрактами, например WBTC, tBTC, BTCB, cbBTC или другие wrapped-версии BTC, если они поддерживаются конкретным lending-протоколом.
Для этого вам потребуется кошелёк, который поддерживает выбранный блокчейн. Например, токенизированные биткоины чаще всего используются в сетях Ethereum, BNB Chain, Base, Arbitrum и других EVM-экосистемах; в отдельных случаях встречаются версии для Tron и других сетей. В этом случае вам подойдёт криптокошелёк Trustee Wallet: он поддерживает удобное и безопасное хранение токенов ERC-20 и TRC-20, а также широкий спектр функций и криптовалютных услуг.
Как получить займ биткоинами — краткая инструкция:
- Создайте кошелёк для хранения токенов ERC-20, TRC-20, BEP-20 или других поддерживаемых форматов в зависимости от выбранного блокчейна.
- Получите токенизированный биткоин, например Wrapped Bitcoin (WBTC), tBTC, BTCB или другой поддерживаемый актив. Перед этим проверьте, кто является эмитентом, где хранятся резервы, есть ли аудит и поддерживает ли выбранный lending-протокол этот токен.
- Выберите поддерживающую DeFi-платформу кредитования, внесите токенизированный биткоин в качестве залога и получите доступный актив в долг, например стейблкоин.
- Следите за LTV, ликвидационным порогом, процентной ставкой и ценой залога, чтобы не допустить принудительной ликвидации.
Где взять криптовалюту под залог
Список доступных платформ криптокредитования можно найти с помощью таких сервисов, как DeFi Prime. Мониторинговый сервис DeFiLlama предоставляет статистику по платформам, TVL, активным займам, комиссиям и ставкам, которые пользователь может сравнить при выборе DeFi-платформы.
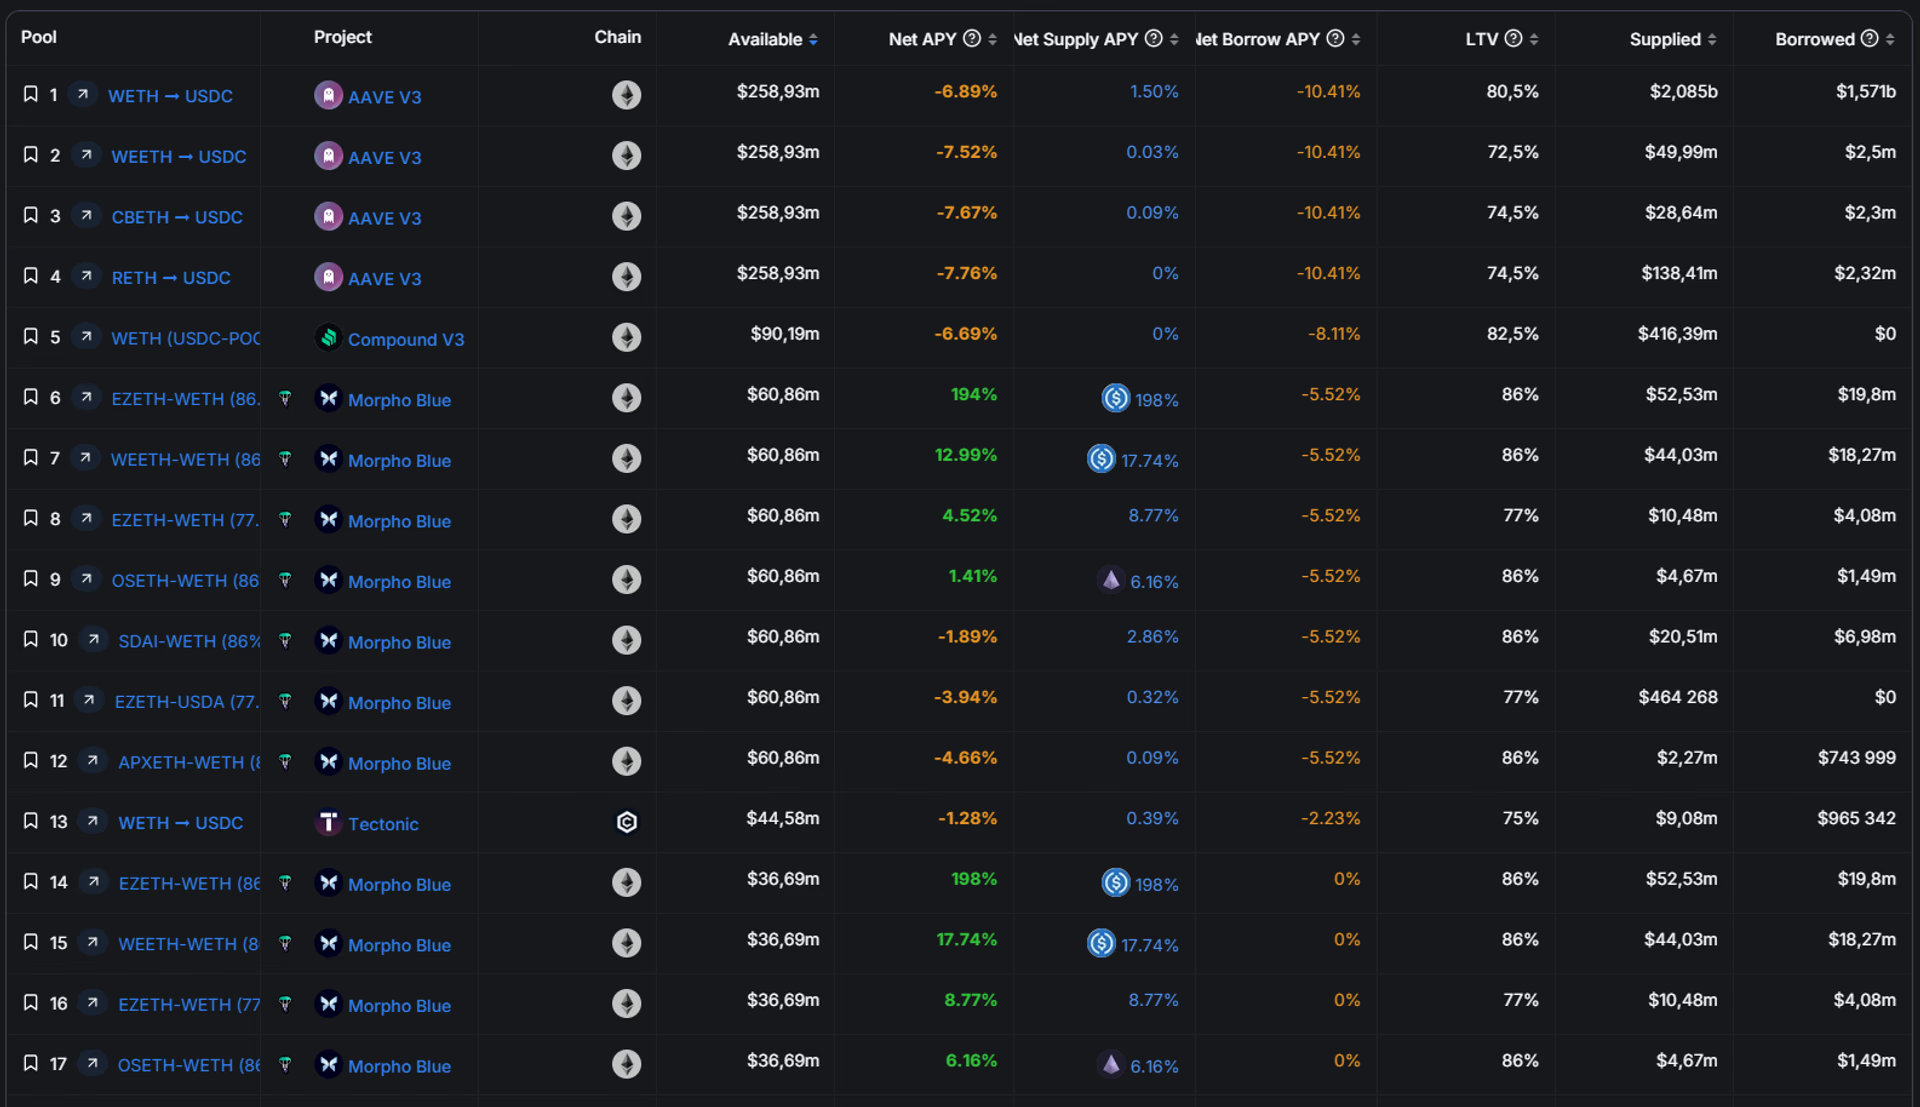
Взять в кредит криптовалюту возможно на любой из доступных на этих сайтах площадок кредитования, если она поддерживает нужный актив, сеть и тип залога. Обратите внимание, что каждая платформа функционирует в одной или нескольких сетях, например Ethereum, Arbitrum, Base, BNB Chain, Polygon или Tron.
Некоторые кредитные платформы также поддерживают активы в сети BNB Smart Chain. В таком случае пользователям может понадобиться кошелёк USDT BEP-20, чтобы получать, хранить или переводить Tether через сеть BEP-20. Перед отправкой средств на любую кредитную платформу всегда проверяйте, чтобы выбранная сеть USDT соответствовала адресу для депозита.
Список криптовалютных P2P-площадок и DeFi lending-протоколов
Перечислим платформы, где пользователи могут получить кредит под криптовалюту или сравнить условия DeFi-кредитования. Важно учитывать, что процентные ставки, доступные активы, лимиты, TVL и параметры риска постоянно меняются, поэтому перед использованием нужно проверять актуальные данные в интерфейсе протокола и на аналитических сервисах.
- Aave — один из крупнейших DeFi-протоколов кредитования. Пользователи вносят активы в качестве залога, занимают поддерживаемые токены и следят за Health Factor, чтобы избежать ликвидации. Ставки динамические и зависят от конкретного рынка и загрузки пула.
- Compound — популярный lending-протокол, где пользователи предоставляют залог и занимают базовый актив в рамках рынков Compound III. Условия зависят от конкретной сети, collateral factor, liquidation factor и доступной ликвидности.
- SparkLend / Spark — lending-инфраструктура экосистемы Sky, связанная с займами в USDS, USDC и другими активами. Протокол использует прозрачные параметры ставок и залога, которые определяются управлением.
- Morpho — децентрализованная lending-инфраструктура с изолированными рынками, где каждая пара «залоговый актив — заёмный актив» имеет собственные параметры риска, включая LLTV.
- Venus — DeFi-протокол кредитования, широко используемый в экосистеме BNB Chain. Поддерживает заём под залог активов, но требует внимательного контроля параметров риска и сетевых комиссий.
- Maple — протокол институционального и on-chain кредитования, который работает иначе, чем классические сверхзалоговые DeFi-пулы, поэтому перед использованием важно изучить модель риска, заёмщиков и условия конкретного пула.
- MakerDAO / Sky — исторически один из ключевых проектов DeFi-кредитования и выпуска стейблкоинов. В актуальном контексте часть lending-направления связана с экосистемой Sky и Spark, поэтому условия лучше проверять на текущих официальных интерфейсах.
- C.R.E.A.M. Finance — исторический DeFi lending-проект, который раньше часто упоминался среди кредитных протоколов. Перед использованием подобных площадок нужно особенно внимательно проверять актуальную ликвидность, безопасность, аудит, историю инцидентов и реальное состояние продукта.
- dYdX — проект, который в разные периоды связывали с DeFi-финансами, но сейчас он прежде всего известен как децентрализованная платформа для деривативов. Рассматривать его как классическую площадку для криптозаймов под залог уже некорректно без проверки текущего функционала.
- DeFiner — проект в сегменте некастодиальных финансовых инструментов. Перед использованием нужно проверять актуальность сервиса, доступные рынки, безопасность и наличие реальной ликвидности.
- Drops — нишевая площадка, ориентированная на займы под NFT и другие цифровые активы. Такие кредиты особенно рискованны, потому что ликвидность NFT может резко снижаться, а оценка залога сильно зависит от рыночного спроса.
Что необходимо для получения кредита под криптовалюту
Чтобы получить займ в криптовалюте онлайн, нужно иметь:
- безопасный кошелёк для хранения и управления цифровыми финансами;
- криптовалюту, под залог которой будет получен кредит;
- нативный токен выбранной сети для оплаты комиссии за транзакцию;
- понимание условий займа: LTV, ставки, ликвидационного порога, срока, штрафов, комиссии протокола и сетевых расходов.
Получение займа в криптовалютах обладает целым списком преимуществ:
- в DeFi обычно не требуется предоставлять кредитную историю или иметь высокий рейтинг;
- в децентрализованных протоколах не нужно подписывать бумажные договоры, но пользователь всё равно принимает условия смарт-контракта и несёт ответственность за свои действия;
- нет классических банковских требований, а основные ограничения задаются параметрами протокола, размером залога, сетью и доступной ликвидностью;
- можно получить ликвидность без продажи долгосрочной позиции в криптовалюте.
При этом, занимая активы, вы сохраняете ликвидность своего депозита. Вы не продаёте залоговую криптовалюту, а значит, не теряете потенциальную прибыль в случае её роста. Однако если цена залога падает, эта же позиция может стать источником убытка из-за ликвидации.
Риски займов в криптовалюте
Главный риск связан с высокой волатильностью криптовалют: если стоимость залога в валютном эквиваленте приближается к сумме займа с учётом начисленных процентов и ликвидационного порога, залог может быть автоматически ликвидирован и частично или полностью перейти ликвидатору или протоколу согласно правилам платформы.
Другой риск возникает из-за возможной уязвимости в смарт-контракте, ошибках оракулов, неправильных параметрах риска или бэкдорах на платформе. В случае взлома смарт-контракта злоумышленники могут получить доступ к заблокированным средствам пользователей и украсть криптовалюту.
Также существуют риски централизованных сервисов: блокировка аккаунта, изменение условий, банкротство платформы, задержки с выводом, регуляторные ограничения и конфликт интересов между пользователем и кредитором. Поэтому перед передачей залога в централизованный сервис важно изучить договор, юрисдикцию, кастодиальную модель, условия ликвидации и политику вывода средств.
Заключение
В этой статье вы узнали, что такое кредиты в криптовалютах и чем они могут быть полезны, что нужно для их получения и чем могут быть опасны криптозаймы без залога.
Используйте только надёжные и проверенные сервисы — криптокошелёк и платформу кредитования, чтобы хранить криптовалюту и использовать её для займов и заработка в условиях максимальной безопасности и минимизации потенциальных рисков.
Кредит под залог криптовалюты может быть удобным инструментом для тех, кто хочет получить ликвидность и не продавать активы. Но такой инструмент требует дисциплины: нужно понимать, как работает залог, как меняется ставка, когда наступает ликвидация, какие сети и токены используются и кому вы фактически доверяете свои средства — смарт-контракту, кастодиану или централизованной платформе.
FAQ
Что такое кредит в криптовалюте?
Кредит в криптовалюте — это займ, при котором пользователь получает криптоактив, стейблкоин или фиатные средства, а в качестве обеспечения обычно блокирует криптовалюту. В DeFi такой займ управляется смарт-контрактом, а в централизованных сервисах — правилами компании и договором.
Можно ли взять криптокредит без залога?
Для долгосрочного займа в DeFi — почти никогда. Основной беззалоговый механизм — флэш-кредит, который должен быть взят и возвращён в рамках одной транзакции. Предложения долгосрочного криптокредита без залога часто связаны с высоким риском мошенничества.
Что такое займ USDT под залог криптовалюты?
Это займ, при котором пользователь блокирует криптовалюту, например ETH, BTC-токен или другой поддерживаемый актив, и получает USDT. Пока долг не погашен, залог остаётся в протоколе или у кредитора, а при падении его стоимости может быть ликвидирован.
Чем DeFi-займ отличается от централизованного криптокредита?
В DeFi-займе пользователь взаимодействует со смарт-контрактом и обычно не проходит банковскую проверку. В централизованном криптокредите условия задаёт компания: она может требовать KYC, договор, хранить залог у кастодиана и устанавливать собственные правила ликвидации.
Какие риски есть у кредита под залог криптовалюты?
Основные риски — ликвидация залога при падении цены, рост долга из-за процентов, взлом смарт-контракта, ошибка оракула, фишинг, неправильная сеть перевода, высокая комиссия и риск самой платформы. Перед займом важно рассчитать LTV и оставить запас по залогу.
Где взять криптовалюту под залог?
Криптовалюту под залог можно взять в DeFi-протоколах вроде Aave, Compound, SparkLend, Morpho, Venus и других lending-платформах, а также в некоторых централизованных сервисах. Перед использованием нужно проверить ставки, ликвидность, аудит, поддерживаемые сети и условия ликвидации.